Anleitung
Cashflow
Was Cashflow misst, wie er sich vom Nettoverdienst unterscheidet, welche Konten als liquide gelten und wie du den Cashflow-Bericht und seine Prognosen liest.
Bluecoins macht aus deinem Transaktionsverlauf eine Reihe von Berichtsansichten, die bekannteste davon ist der Cashflow-Bericht: Einnahmen gegenüber Ausgaben über die Zeit aufgetragen, mit der Möglichkeit, bis zu den Transaktionen hinter jedem Punkt der Zeitleiste hinabzusteigen.
Was Cashflow misst
Der Cashflow misst das Geld, das innerhalb eines Zeitraums in deine liquiden Konten hinein- und aus ihnen herausfließt — die Zunahme oder Abnahme von Bargeld (oder Bargeldäquivalent). Er ist keine Gewinnkennzahl. Alles, was einem liquiden Konto Geld hinzufügt, ist ein Mittelzufluss; alles, was Geld entnimmt, ist ein Mittelabfluss.
Typische Zuflüsse:
- Gehalt und andere Einnahmen, die auf ein Konto eingezahlt werden.
- Zinsen von Sparkonten und Dividenden aus Investitionen.
- Der Verkauf eines Vermögenswerts, etwa eines Hauses oder eines Autos.
- Die Aufnahme eines Kredits — ein Kredit ist eine Verbindlichkeit, aber das Geld, das auf deinem Konto eingeht, ist trotzdem ein Mittelzufluss.
Typische Abflüsse:
- Alltägliche Ausgaben von einem liquiden Konto — Wallet, Ersparnisse, Girokonto und so weiter.
- Das Abbezahlen einer Kreditkarte.
- Der Kauf einer Investition wie Aktien oder Anleihen.
Zwei Folgen überraschen viele:
- Eine Ausgabe mit der Kreditkarte ist kein Cashflow-Abfluss im Moment des Kaufs. Die Ausgabe landet sofort in deinem Nettoverdienst, aber das Geld verlässt dein Konto erst, wenn du die Karte bezahlst. Bluecoins folgt dem Geld: Kartenkäufe sind Ausgaben im Nettoverdienst, und die Kartenzahlung ist der Cashflow-Abfluss.
- Geld zwischen zwei liquiden Konten zu verschieben ist in keine Richtung Cashflow. Eine Überweisung vom Giro- auf das Sparkonto ändert, welches Konto das Geld hält, nicht wie viel Bargeld du hast, also bleibt sie sowohl beim Zufluss als auch beim Abfluss außen vor.
Cashflow gegenüber Nettoverdienst
Diese beiden Berichte beantworten unterschiedliche Fragen und können sich widersprechen.
- Der Nettoverdienst misst, was du in einem Zeitraum verdient und ausgegeben hast. Er enthält einen Kreditkartenkauf in dem Moment, in dem er passiert, und er enthält Nicht-Bargeld-Vorgänge wie eine Ausgabe, die erfasst, aber noch nicht bezahlt ist.
- Der Cashflow misst, was in diesem Zeitraum tatsächlich in deine liquiden Konten hinein- und aus ihnen herausgeflossen ist. Er enthält die Kartenzahlung, nicht den Kartenkauf.
Du kannst also Geldbewegung ohne Einnahme oder Ausgabe haben — eine Überweisung zwischen deinen eigenen Konten oder Geld, das in eine Investition fließt. Und du kannst Einnahmen oder Ausgaben ohne Geldbewegung haben — einen noch nicht bezahlten Kartenkauf oder eine in Rechnung gestellte, aber noch nicht erhaltene Einnahme.
Ein durchgerechnetes Beispiel: Wenn deine Einnahmen deine Ausgaben diesen Monat nur um 50 $ übersteigen, aber eine Rechnung über 50 $ erst nächsten Monat fällig ist, ist dein Nettoverdienst knapp, während dein Cashflow für den Monat 100 $ beträgt — und du kannst heute trotzdem eine ungeplante Ausgabe decken.
Cashflow einrichten
Welche Konten als liquide gelten, ist eine Entscheidung, die du auf dem Bildschirm Cash Flow-Setup triffst. Öffne ihn vom Bildschirm Konten über die Schaltfläche Cash Flow-Setup oben in der Liste oder vom Diagramm-Tab des Cashflow-Berichts, der dieselbe Schaltfläche hat.
Der Bildschirm listet deine Vermögenskonten, gruppiert nach Typ — Girokonto, Sparkonto, Wallet, Investitionen, sonstige Vermögenswerte und alle benutzerdefinierten Vermögenstypen, die du angelegt hast. Jedes Konto hat einen Schalter:
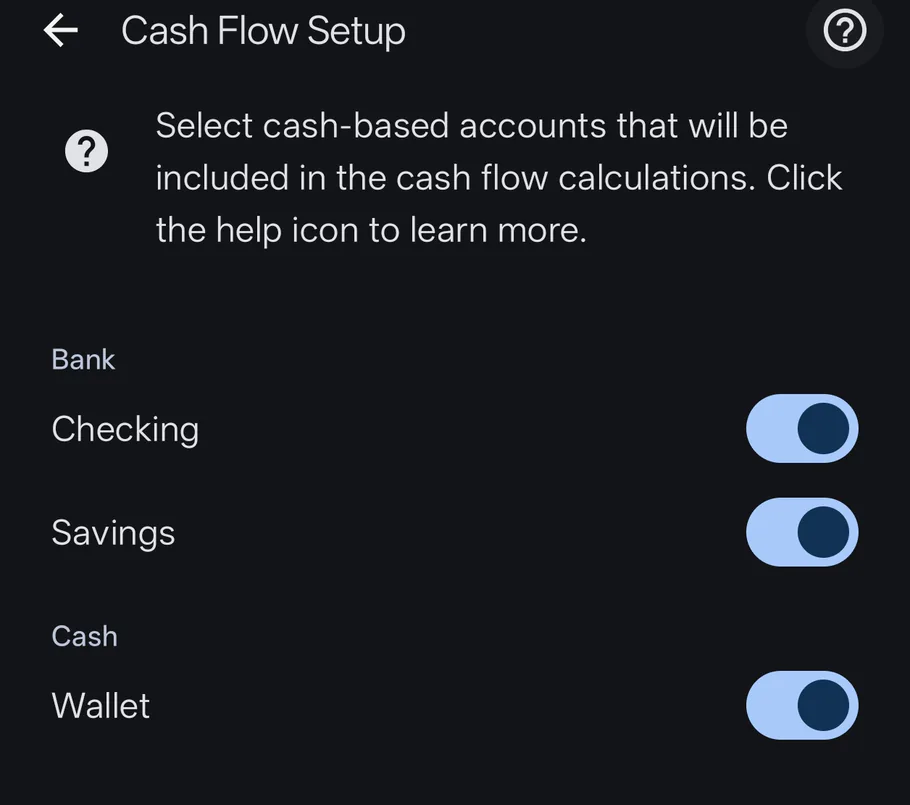
- An — das Konto ist liquide, und seine Transaktionen speisen den Cashflow-Bericht.
- Aus — das Konto wird bei den Cashflow-Berechnungen ignoriert.
Der Hilfetext oben auf dem Bildschirm fasst es zusammen: Wähle die liquiden Konten aus, die in die Cashflow-Berechnungen einbezogen werden. Das Hilfesymbol daneben öffnet diese Seite.
Zwei Dinge, die du wissen solltest:
- Nur Vermögenskonten erscheinen. Verbindlichkeiten wie Kreditkarten und Hypotheken sind nie liquide Konten. Eine Kreditkarte zu bezahlen ist ein Abfluss, weil das Geld dein liquides Konto verlässt — nicht, weil die Karte auf diesem Bildschirm steht.
- Standardwerte bei einer Neuinstallation. Girokonto, Sparkonto und Wallet sind anfangs eingeschaltet; Kreditkarten- und Hypothekenkonten anfangs aus. Du kannst jedes davon jederzeit ändern.
Dieser Bildschirm ist der einzige Ort, an dem die Einstellung für liquide Konten lebt — sie ist nicht Teil des normalen Kontoeinrichtungsbildschirms.
Der Cashflow-Bericht
Der Cashflow-Bericht beantwortet die Frage „Gebe ich mehr aus, als ich einnehme, und wann?“. Er stellt den Cashflow aus Einnahmen und Ausgaben auf einer Zeitleiste dar, und jeder Punkt lässt sich öffnen, um die Transaktionen zu sehen, aus denen er besteht — so ist eine Ausgabenspitze nur einen Tipp von den einzelnen Einträgen entfernt.
- Häufigkeit — die Zeitleiste kann täglich, wöchentlich, zweiwöchentlich, monatlich, vierteljährlich oder jährlich gruppiert werden.
- Diagrammtyp — wechsle zwischen einem Balken- und einem Liniendiagramm, je nachdem, was sich für den Zeitraum besser lesen lässt.
- Detailansicht — tippe auf einen Punkt im Diagramm oder eine Zeile in der Tabellenansicht, um die Cashflow-Transaktionsliste für diesen Zeitraum zu öffnen. Sie teilt sich in die Abschnitte Mittelzufluss und Mittelabfluss mit den jeweiligen Transaktionen.
- Filter — Konten, Kategorien, Labels und Status können den Bericht weiter eingrenzen. Nach Konto zu filtern grenzt ein, was gezeigt wird; es ändert nicht, welche Konten liquide sind — das ist Aufgabe des Setup-Bildschirms.
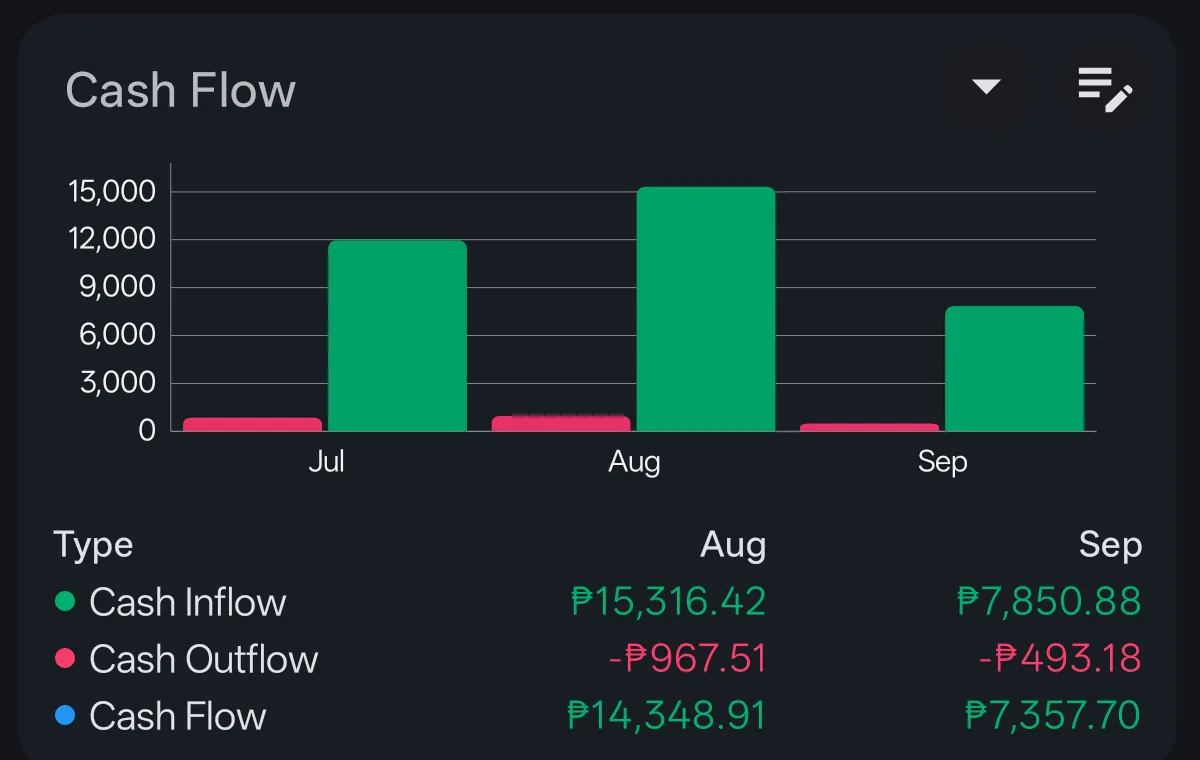
Die Cashflow-Karte im Dashboard liefert dir dieselbe Zusammenfassung auf einen Blick — Zufluss, Abfluss und Netto-Cashflow pro Zeitraum —, und ein Tipp darauf öffnet den vollständigen Bericht.
Cashflow-Prognosen
Der Bericht kann auch nach vorn blicken. Zukunftsprognose wechselt den Zeitraum von einem vergangenen auf den entsprechenden zukünftigen — aus den letzten 3 Monaten werden die nächsten 3 Monate, und so weiter bis zu den längeren Zeiträumen — und bezieht deine geplanten Erinnerungen sowie alle zukünftig datierten Transaktionen ein. Es ist dieselbe Cashflow-Berechnung, nur auf das gerichtet, was kommt: wiederkehrende Rechnungen, erwartete Einnahmen und bereits geplante Überweisungen. Prognosen funktionieren auch in den anderen zeitbasierten Berichten wie Nettovermögen und Nettoverdienst; wie wiederkehrende Transaktionen eingerichtet werden, steht in der Anleitung zu Erinnerungen.
Berichte exportieren
Jeder der Geld-, Budget-, Ausgaben- oder Einnahmenberichte kann direkt aus der App als PDF, Excel, HTML oder Druck exportiert werden — nützlich, um ihn mit einem Steuerberater, einem Partner oder für deine eigenen Unterlagen zu teilen. Das Exportieren benötigt Premium.
Das Gesamtbild
- Cashflow-Bericht — Zeitleiste von Einnahmen gegenüber Ausgaben mit Detailansicht, in der Vergangenheit oder in die Zukunft projiziert.
Zusammen mit der Bilanz und den Zeitleisten-Berichten deckt das die Fragen ab, die sich die meisten Menschen zu ihrem Geld stellen: was ich habe (Bilanz) und was ich einnehme und ausgebe und wann es auf meinen Konten ankommt (Cashflow). Jede Ansicht entsteht aus denselben Transaktionen, die du im Transaktionsformular erfasst, sodass die Zahlen sich nie widersprechen können.