Gids
Cashflow
Wat cashflow meet, hoe het verschilt van netto-inkomen, welke accounts als cash-accounts tellen en hoe je het cashflowrapport en de projecties leest.
Bluecoins maakt van je transactiegeschiedenis een reeks rapportweergaven, waarvan het cashflowrapport het bekendst is: inkomsten tegenover uitgaven uitgezet in de tijd, met de mogelijkheid om de details te openen van de transacties achter elk punt op de tijdlijn.
Wat cashflow meet
Cashflow meet het geld dat in een periode je cash-accounts in en uit gaat — de toename of afname van cash (of een equivalent daarvan). Het is geen maatstaf voor winst. Alles wat geld aan een cash-account toevoegt is een instroom; alles wat er geld uit haalt is een uitstroom.
Typische instromen:
- Salaris en andere inkomsten die op een account worden gestort.
- Rente van spaaraccounts en dividenden uit investeringen.
- De verkoop van een bezit, zoals een huis of een auto.
- Een lening afsluiten — een lening is een passief, maar het geld dat op je account binnenkomt blijft een instroom.
Typische uitstromen:
- Dagelijkse uitgaven vanaf een cash-account — portefeuille, spaargeld, betaalrekening enzovoort.
- Een kredietkaart afbetalen.
- Een investering kopen, zoals aandelen of obligaties.
Twee gevolgen verrassen mensen:
- Uitgeven met een kredietkaart is op het moment van aankoop geen uitstroom. De uitgave komt meteen in je netto-inkomen, maar het geld verlaat je account pas wanneer je de kaart betaalt. Bluecoins volgt het geld: aankopen met de kaart zijn uitgaven in netto-inkomen, en de betaling van de kaart is de uitstroom.
- Geld verplaatsen tussen twee cash-accounts is in geen enkele richting cashflow. Een overdracht van betaalrekening naar spaaraccount verandert welk account het geld houdt, niet hoeveel cash je hebt, dus blijft die buiten zowel instroom als uitstroom.
Cashflow versus netto-inkomen
Deze twee rapporten beantwoorden verschillende vragen, en ze kunnen van elkaar afwijken.
- Netto-inkomen meet wat je in een periode hebt verdiend en uitgegeven. Het telt een aankoop met een kredietkaart mee zodra die gebeurt, en het telt gebeurtenissen zonder cash mee, zoals een uitgave die is vastgelegd maar nog niet betaald.
- Cashflow meet wat er in die periode daadwerkelijk je cash-accounts in en uit is gegaan. Het telt de betaling van de kaart mee, niet de aankoop met de kaart.
Je kunt dus geldbewegingen hebben zonder inkomen of uitgave — een overdracht tussen je eigen accounts, of geld naar een investering verplaatsen. En je kunt inkomen of uitgaven hebben zonder cashbeweging — een aankoop met de kaart die nog niet is betaald, of inkomen dat is gefactureerd maar nog niet is ontvangen.
Een uitgewerkt voorbeeld: als je inkomsten deze maand maar $50 meer zijn dan je uitgaven, maar een rekening van $50 pas volgende maand betaald hoeft te worden, dan is je netto-inkomen krap terwijl je cashflow voor de maand $100 is — en kun je vandaag nog steeds een onverwachte kostenpost dekken.
Cashflow instellen
Welke accounts als cash tellen is een keuze, en die maak je op het scherm Cash Flow Setup. Open het vanaf het scherm Accounts met de knop Cash Flow Setup boven aan de lijst, of vanaf het grafiekgedeelte van het cashflowrapport, dat dezelfde knop heeft.
Het scherm toont je activa-accounts, gegroepeerd per type — betaalrekening, spaaraccount, portefeuille, investeringen, overige activa en eventuele eigen activatypen die je hebt aangemaakt. Elk account heeft een schakelaar:
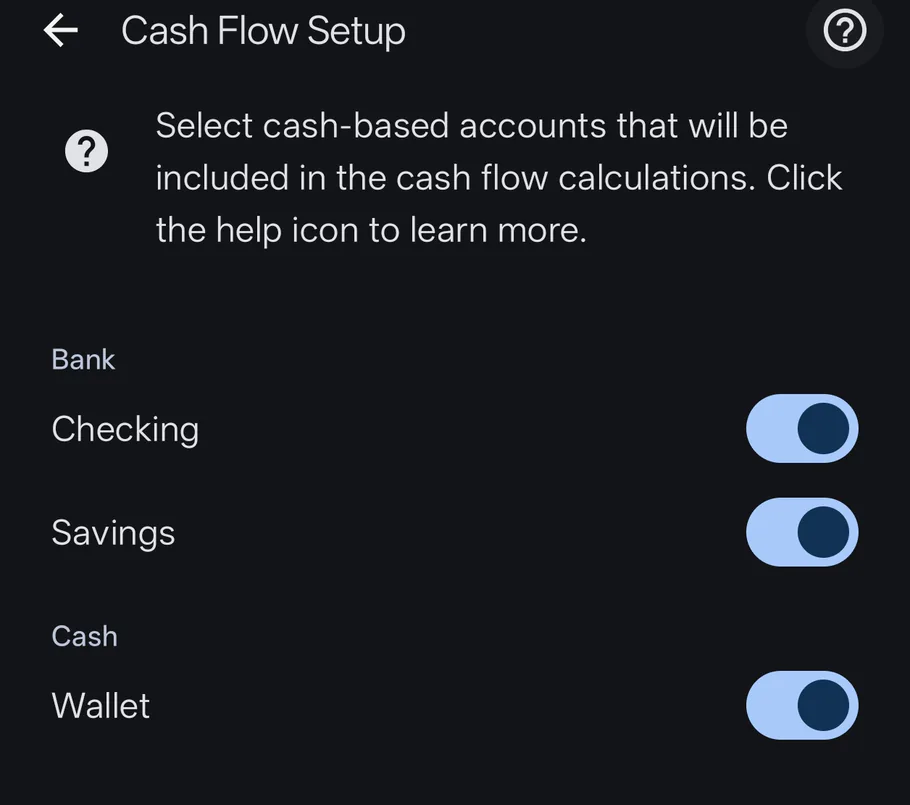
- Aan — het account is cash en de transacties ervan voeden het cashflowrapport.
- Uit — het account wordt genegeerd bij de cashflowberekeningen.
De helptekst boven aan het scherm vat het samen: Selecteer op contant-gebaseerde accounts die worden opgenomen in de cashflowberekeningen. Het help-pictogram ernaast opent deze pagina.
Twee dingen die het weten waard zijn:
- Alleen activa-accounts verschijnen. Passiva zoals kredietkaarten en hypotheken zijn nooit cash-accounts. Een kredietkaart betalen is een uitstroom omdat het geld je cash-account verlaat — niet omdat de kaart op dit scherm staat.
- Standaardwaarden bij een nieuwe installatie. Betaalrekening, spaaraccount en portefeuille staan aan; kredietkaart- en hypotheekaccounts staan uit. Je kunt ze op elk moment wijzigen.
Dit scherm is de enige plek waar de instelling voor cash-accounts staat — hij maakt geen deel uit van het gewone accountinstellingenscherm.
Het cashflowrapport
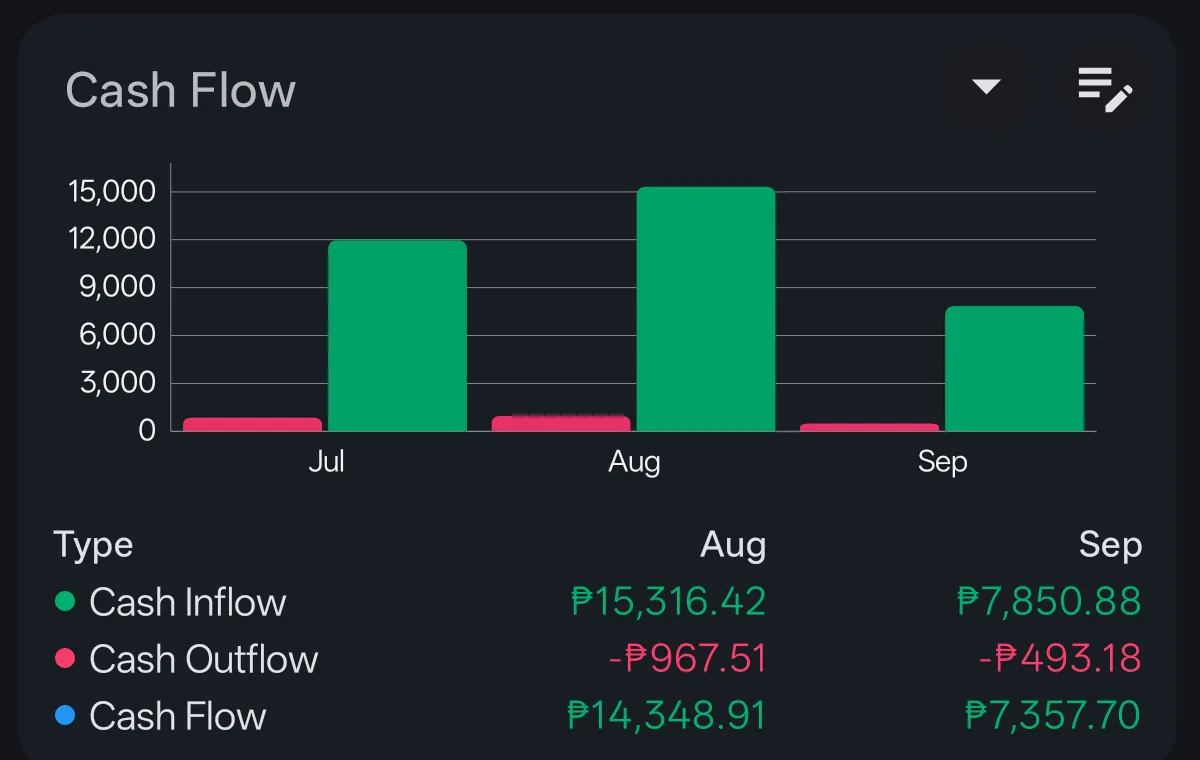
Het cashflowrapport beantwoordt de vraag “geef ik meer uit dan ik verdien, en wanneer?” Het zet de cashflow van inkomsten en uitgaven uit op een tijdlijn, en elk punt kun je openen om de transacties te zien waaruit het bestaat — dus een piek in uitgaven is één tik verwijderd van de afzonderlijke posten.
- Frequentie — de tijdlijn kan per dag, week, twee weken, maand, kwartaal of jaar worden gegroepeerd.
- Grafiektype — wissel tussen een staafdiagram en een lijndiagram, wat voor die periode het beste leest.
- Details — tik op een punt in de grafiek, of op een rij in de tabelweergave, om de cashflowtransactielijst voor die periode te openen. Die splitst in de secties instroom en uitstroom, met de transacties achter elk daarvan.
- Filters — accounts, categorieën, labels en status kunnen het rapport verder inperken. Filteren op account beperkt wat er wordt getoond; het verandert niet welke accounts cash zijn — dat is de taak van het instellingenscherm.
De cashflowkaart op het dashboard geeft je dezelfde samenvatting in één oogopslag — instroom, uitstroom en netto cashflow per periode — en als je erop tikt, opent het volledige rapport.
Cashflowprojecties
Het rapport kan ook vooruitkijken. Toekomstprojectie zet de periode om van een afgelopen reeks naar de overeenkomstige toekomstige — de afgelopen 3 maanden worden de komende 3 maanden, enzovoort tot de langere reeksen — en neemt je geplande herinneringen mee plus eventuele transacties met een toekomstige datum. Het is dezelfde cashflowberekening, gericht op wat eraan komt: terugkerende rekeningen, verwachte inkomsten en overdrachten die je al hebt gepland. Projecties werken ook op de andere tijdsgebonden rapporten, zoals nettovermogen en netto-inkomen; zie de herinneringengids voor hoe terugkerende transacties worden ingesteld.
Rapporten exporteren
Elk van de geld-, begrotings-, uitgaven- of inkomstenrapporten kan direct vanuit de app worden geëxporteerd als PDF, Excel, HTML of afgedrukt — handig om te delen met een accountant, een partner of je eigen administratie. Exporteren vereist Premium.
Het geheel in beeld
- Cashflowrapport — tijdlijn van inkomsten tegenover uitgaven met details, uit het verleden of vooruit geprojecteerd.
Samen met de balans en de tijdlijnrapporten dekt dit de vragen die de meeste mensen over hun geld stellen: wat ik heb (balans), en wat ik verdien en uitgeef en wanneer dat op mijn accounts aankomt (cashflow). Elke weergave is opgebouwd uit dezelfde transacties die je in het transactieformulier vastlegt, dus de cijfers kunnen nooit van elkaar afwijken.