الدليل
التدفق النقدي
ما الذي يقيسه التدفق النقدي، وكيف يختلف عن صافي الأرباح، وأي الحسابات تُعدّ نقدية، وكيف يُقرأ تقرير التدفق النقدي وتوقعاته.
يحوّل Bluecoins سجل معاملاتك إلى مجموعة من عروض التقارير، وأشهرها تقرير التدفق النقدي: الدخل مقابل المصروفات مرسومين على مدى الزمن، مع القدرة على التعمّق في المعاملات الكامنة خلف أي نقطة على الخط الزمني.
ما الذي يقيسه التدفق النقدي
يقيس التدفق النقدي المال الداخل إلى حساباتك النقدية والخارج منها خلال فترة — أي الزيادة أو النقص في النقد (أو ما يعادله). وهو ليس مقياسًا للربح. فكل ما يضيف مالًا إلى حساب نقدي هو التدفق النقدي الوارد؛ وكل ما يُخرج مالًا منه هو التدفق النقدي الصادر.
التدفقات الواردة المعتادة:
- الراتب وغير ذلك من الدخل المدفوع إلى حساب.
- الفوائد من حسابات المدخرات وأرباح الأسهم من الاستثمارات.
- بيع أصل، مثل منزل أو سيارة.
- الحصول على قرض — القرض التزام، لكن المال الواصل إلى حسابك يبقى تدفقًا نقديًا واردًا.
التدفقات الصادرة المعتادة:
- الإنفاق اليومي من حساب نقدي — المحفظة، والمدخرات، والحساب الجاري، وما إلى ذلك.
- سداد بطاقة ائتمان.
- شراء استثمار مثل الأسهم أو السندات.
وثمّتان نتيجتان تفاجئان الناس:
- الإنفاق ببطاقة ائتمان ليس تدفقًا نقديًا صادرًا في وقت الشراء. فالمصروف يقع في صافي أرباحك فورًا، لكن النقد لا يخرج من حسابك إلا عند سداد البطاقة. وBluecoins يتبع النقد: فمشتريات البطاقة مصروفات في صافي الأرباح، ودفعة البطاقة هي التدفق النقدي الصادر.
- نقل المال بين حسابين نقديين ليس تدفقًا نقديًا في أي من الاتجاهين. فالتحويل من الحساب الجاري إلى المدخرات يغيّر الحساب الذي يحمل المال، لا مقدار النقد الذي لديك، فيُستبعد من الوارد والصادر على السواء.
التدفق النقدي مقابل صافي الأرباح
يجيب هذان التقريران عن سؤالين مختلفين، وقد يختلفان.
- صافي الأرباح يقيس ما كسبت وأنفقت في فترة. ويشمل شراء بطاقة الائتمان في لحظته، ويشمل أحداثًا غير نقدية مثل مصروف مسجّل لكن لم يُدفع بعد.
- التدفق النقدي يقيس ما دخل إلى حساباتك النقدية وخرج منها فعليًا في تلك الفترة. ويشمل دفعة البطاقة، لا مشترياتها.
فقد تكون لديك حركة مال دون دخل أو مصروف — كتحويل بين حساباتك الخاصة، أو نقل مال إلى استثمار. وقد يكون لديك دخل أو مصروف دون حركة نقدية — كمشترى ببطاقة لم يُسدَّد بعد، أو دخل مفوتَر لم يُقبض بعد.
ومثال محلول: إذا تجاوز دخلك مصروفاتك بمقدار 50 $ فقط هذا الشهر، لكن فاتورة بقيمة 50 $ غير مستحقة إلا الشهر القادم، فصافي أرباحك ضيق بينما تدفقك النقدي لهذا الشهر 100 $ — وما زلت قادرًا على تغطية تكلفة غير مخطط لها اليوم.
إعداد التدفق النقدي
أي الحسابات تُعدّ نقدية هو اختيار تتخذه في شاشة إعداد التدفق النقدي. افتحها من شاشة الحسابات بزر إعداد التدفق النقدي أعلى القائمة، أو من تبويب المخطط في تقرير التدفق النقدي، الذي يحمل الزر نفسه.
تسرد الشاشة حسابات الأصول لديك، مجمّعة حسب النوع — الحساب الجاري، والمدخرات، والمحفظة، والاستثمارات، والأصول الأخرى، وأي أنواع أصول مخصصة أنشأتها. ولكل حساب مفتاح:
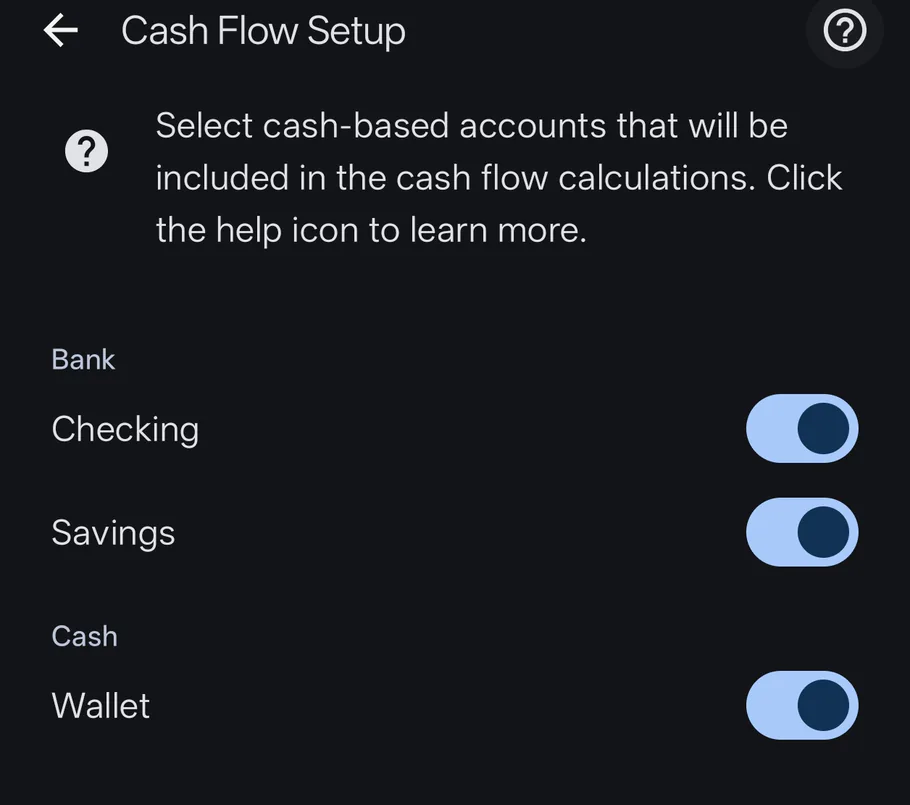
- تشغيل — الحساب نقدي، وتغذّي معاملاته تقرير التدفق النقدي.
- إيقاف — يتجاهل حساب التدفق النقدي هذا الحساب.
ويلخّص النص الإرشادي أعلى الشاشة الأمر: اختر الحسابات النقدية التي سيتم تضمينها في حسابات التدفق النقدي. وتفتح أيقونة المساعدة المجاورة هذه الصفحة.
وثمّتان من الأمور الجديرة بالمعرفة:
- تظهر حسابات الأصول فقط. فالالتزامات مثل بطاقات الائتمان والرهون العقارية ليست أبدًا حسابات نقدية. وسداد بطاقة ائتمان تدفق صادر لأن المال يخرج من حسابك النقدي — لا لأن البطاقة مُدرجة في هذه الشاشة.
- الإعدادات الافتراضية للتثبيت الجديد. يبدأ الحساب الجاري والمدخرات والمحفظة في وضع التشغيل؛ وتبدأ بطاقة الائتمان والرهون العقارية في وضع الإيقاف. ويمكنك تغيير أي منها في أي وقت.
وهذه الشاشة هي المكان الوحيد الذي يوجد فيه إعداد الحساب النقدي — فهو ليس جزءًا من شاشة إعداد الحساب العادية.
تقرير التدفق النقدي
يجيب تقرير التدفق النقدي عن سؤال “هل أنفق أكثر مما أكسب، ومتى؟”. وهو يرسم التدفق النقدي للدخل والمصروف على خط زمني، ويمكن فتح كل نقطة لرؤية المعاملات المكوّنة لها — فقفزة الإنفاق تبعد ضغطة واحدة عن القيود الفردية.
- التكرار — يمكن تجميع الخط الزمني يوميًا أو أسبوعيًا أو كل أسبوعين أو شهريًا أو ربع سنوي أو سنويًا.
- نوع المخطط — بدّل بين مخطط شريطي ومخطط خطي، أيهما يُقرأ أفضل للفترة.
- التعمّق — اضغط على نقطة في المخطط، أو صف في عرض الجدول، لتفتح قائمة معاملات التدفق النقدي لتلك الفترة. وهي تنقسم إلى قسمَي التدفق النقدي الوارد والتدفق النقدي الصادر، مع المعاملات الكامنة خلف كل منهما.
- المرشحات — يمكن للحسابات والفئات والوسوم والحالة أن تضيّق التقرير أكثر. والتصفية حسب الحساب تضيّق ما يُعرض؛ ولا تغيّر أي الحسابات نقدية — فتلك مهمة شاشة الإعداد.
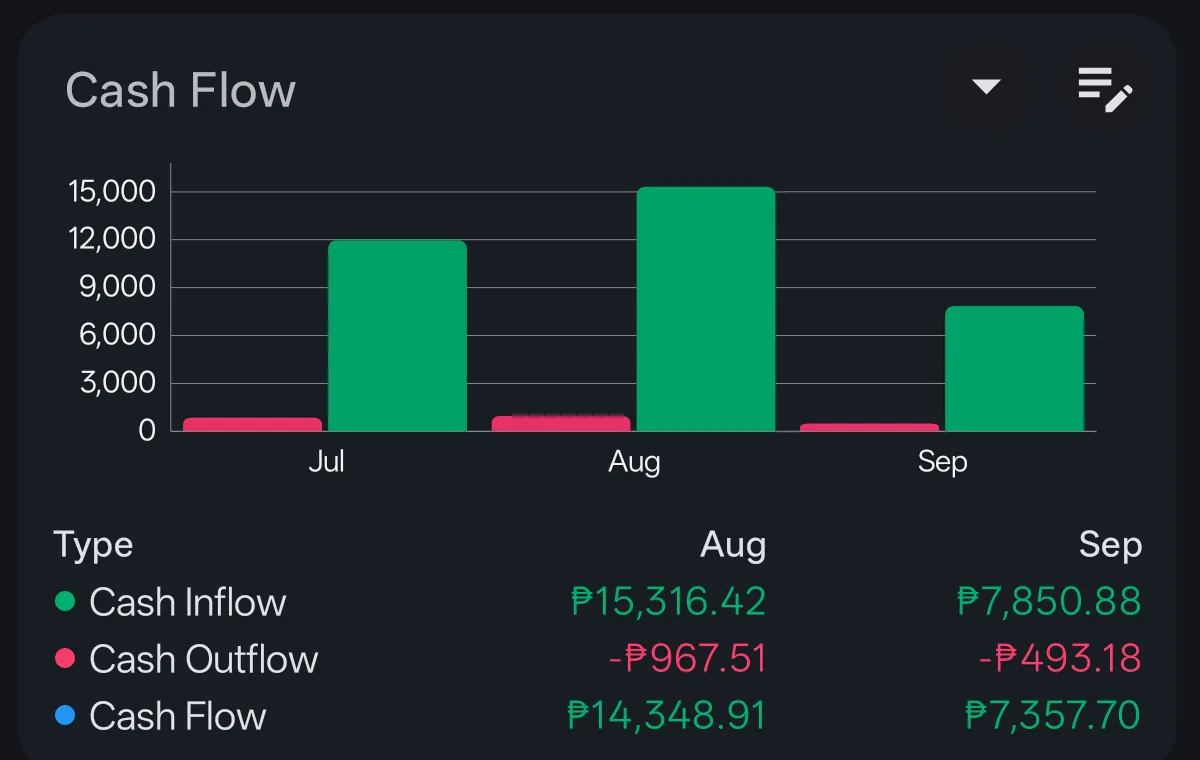
وتمنحك بطاقة التدفق النقدي في لوحة المعلومات الرئيسية الملخص نفسه بنظرة واحدة — الوارد، والصادر، وصافي التدفق النقدي لكل فترة — والضغط عليها يفتح التقرير الكامل.
توقعات التدفق النقدي
يستطيع التقرير أن ينظر إلى الأمام كما ينظر إلى الخلف. فخيار توقعات مستقبلية ينقل الفترة من نطاق ماضٍ إلى النطاق المستقبلي المقابل — فآخر 3 أشهر تصبح الأشهر الثلاثة القادمة، وهكذا حتى النطاقات الأطول — وتستدعي تذكيراتك المجدولة وأي معاملات مؤرخة في المستقبل. وهو حساب التدفق النقدي نفسه، موجَّهًا إلى ما هو آتٍ: الفواتير المتكررة، والدخل المتوقع، والتحويلات التي جدولتها بالفعل. وتعمل التوقعات على التقارير الزمنية الأخرى أيضًا، مثل صافي القيمة وصافي الأرباح؛ راجع دليل التذكيرات لمعرفة كيف تُعدّ المعاملات المتكررة.
تصدير التقارير
يمكن تصدير أي من تقارير المال أو الميزانية أو المصروفات أو الدخل بصيغة PDF، أو Excel، أو HTML، أو الطباعة مباشرة من التطبيق — وهو مفيد للمشاركة مع محاسب أو شريك أو لسجلاتك الخاصة. ويحتاج التصدير إلى النسخة المدفوعة.
الصورة كاملة
- تقرير التدفق النقدي — خط زمني للدخل مقابل المصروف مع التعمّق، ماضيًا أو متوقعًا إلى الأمام.
وإلى جانب الميزانية العمومية وتقارير الخط الزمني، يغطي هذا الأسئلة التي يطرحها معظم الناس عن أموالهم: ما لدي (الميزانية العمومية)، وما أكسبه وأنفقه ومتى يصل إلى حساباتي (التدفق النقدي). وكل عرض مبني من المعاملات نفسها التي تسجّلها في نموذج المعاملة، فلا يمكن أن تختلف الأرقام أبدًا.